Domain biotoxin.de kaufen?
Wir ziehen mit dem Projekt
biotoxin.de um.
Sind Sie am Kauf der Domain
biotoxin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain biotoxin.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
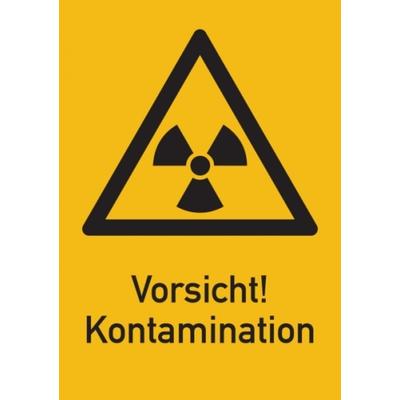
König Werbeanlagen Warnschild Strahlenschutz Vorsicht! Kontamination (WS 140) - 148x210 mm Folie selbstklebendWarnschild Strahlenschutz Vorsicht! Kontamination (WS 140) - 148x210 mm Folie selbstklebend Warnschilder Strahlenschutzkennzeichnung nach DIN 25430 Warnschild Strahlenschutz Vorsicht! Kontamination (WS 140), 210 x 148 mm Das Schild hat einen gelben...4,11 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
EVOadsorb - Kalk & Schadstoffe | 20Zoll SpezialpatroneInformationsvideo zum Evodrop System EVOadsorb - Für die Filterung im Nanobereich. Die EVOadsorb ist eine Filterpatrone für den EVODROP Hauseingangs- / Kalkfilter. Eine einzigartige Nanofiltration in Kombination mit einer zeitgerechten Kalkaufbereitung. effektiver Kalkschutz von bis zu 85,4 % >99,9% Keimsperre 100 % Rostschutz >99 % Filtration bis 2 nm Filtrationsleistung: Schwermetalle, Bakterien & Viren, Mikroplastik, Chlor, Pestizide, Medikamentenrückstände Filtert nicht: Fluorid, Nitrate und Nitrit EVOadsorb - für die Filtration im Nanobereich Die verbauten Carbonfasern basieren auf "Rayon" respektive sogenannter Holzfaser. Der EVOadsorb ist im Gegensatz zu herkömmlichen Filtersystemen (Pulver- oder Granulatform) membranartig aufgebaut. Diese Verfahrenstechnik verfügt bis zu 60% mehr Mikroporen. Die Filtrationsoberfläche entspricht 150 Fussballfeldern! Die Stoffe werden bis 2 Nanometer ohne einen Durchflussverlust tiefenrein gefiltert und es wird eine marktführende Filtra...598,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
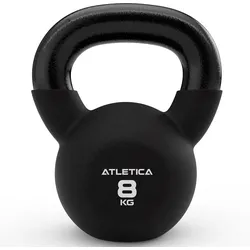
Kettlebell | 8kg | TÜV geprüft auf Schadstoffe💪 HOCHWERTIGE STAHLGÜTE: ◾Tiefe Lackierung. ◾Hochwertiges Metallfinish des Griff. Erhöht den Grip und schont die Haut. ◾Keine Durchrostung am Boden mit den Jahren, durch hohe Versiegelung von Lackierung und Neopren. ◾Geringe Gewichtstoleranzen von +/-3%. 💪 DOPPELT AUFGETRAGENE NEOPRENSCHICHT: ◾Robust gegen Stöße. ◾Schält sich nicht mit der Zeit ab. ◾Tiefes Schwarz, beständig gegen verblassen durch UV Strahlung. 💪 ERGONOMISCH: ◾Kettlebells am Markt haben unterschiedlichen Griffdurchmesser und Längen. ◾ATLETICA Kettlebells berücksichtigen die Größe der Handauflage je kg-Variante, um einen optimalen Ober- und Seitengriff der Kugelhantel zu erreichen. 💪 TÜV GEPRÜFT: ◾Alle ATLETICA Kettlebells sind gesundheitlich unbedenklich. ◾Wir testen unsere Produkte und Produktchargen regelmäßig nach REACH und weiteren Standards.42,90 €*Versand: 19,99 €Sichere Weiterleitung zum Anbieter

-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **


Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
EVOsorb - Schadstoffe | 20Zoll SpezialpatroneInformation zum Evodrop System EVOsorb - Für die Filterung im Nanobereich OHNE Kalkbehandlung. Die EVOsorb ist eine Filterpatrone für den EVODROP Hauseingangsfilter. Eine einzigartige Nanofiltration >99,9% Keimsperre 100 % Rostschutz >99 % Filtration bis 2 nm Filtrationsleistung: Schwermetalle, Bakterien & Viren, Mikroplastik, Chlor, Pestizide, Medikamentenrückstände Filtert nicht: Fluorid, Nitrate und Nitrit EVOadsorb - für die Filtration im Nanobereich Die verbauten Carbonfasern basieren auf "Rayon" respektive sogenannter Holzfaser. Der EVOadsorb ist im Gegensatz zu herkömmlichen Filtersystemen (Pulver- oder Granulatform) membranartig aufgebaut. Diese Verfahrenstechnik verfügt bis zu 60% mehr Mikroporen. Die Filtrationsoberfläche entspricht 150 Fussballfeldern! Die Stoffe werden bis 2 Nanometer ohne einen Durchflussverlust tiefenrein gefiltert und es wird eine marktführende Filtration gewährleistet. Im Vergleich zur EVOdescale Patrone, reduziert die EVOadsorb Patrone bis zu...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EVODROP Hauseingangsfilter (Kalk & Schadstoffe)Sprechen Sie uns bitte persönlich dazu an über Telefon, Chat oder Kontaktformular wir machen Ihnen ein unwiderstehliches Angebot. EVOdrop die Innovation aus der Schweiz 2022! Eine wirkliche Innovation zur einfachsten chemiefreien Entkalkung & Schadstofffilterung für den Hauptwasseranschluss! Aus unserer Sicht aktuell eines der besten Möglichkeiten, um sein gesamtes Hauswasser mit geringem Aufwand zu entkalken und zu filtern. EVOdrop Innovation Swiss Made Bisher war echte Entkalkung bzw. Kalkentfernung nur möglich über Ionentauscher mit unerwünschten Eintrag von Natrium oder sehr preisintensivem, da leistungsstarken Umkehrosmoseanlagen, mit dem Effekt der vollständigen Entmineralisierung. Seit 2021 gibt es EVOdrop! Infovideo zum Evodrop Kalkentfernungs Prinzip Vorteile & Merkmale EVOdrop Hauseingangsfilter Gesundes Wasser Filterung von sämtlichen Schadstoffen, wie Schwermetallen, Chemikalien, Antibiotika und Mikroorganismen. Für garantiert sauberes Wasser im gesamten Haushalt. Filte...2249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
König Werbeanlagen Warnschild Strahlenschutz Vorsicht! Kontamination (WS 140) - 148x210 mm Folie selbstklebendWarnschild Strahlenschutz Vorsicht! Kontamination (WS 140) - 148x210 mm Folie selbstklebend Warnschilder Strahlenschutzkennzeichnung nach DIN 25430 Warnschild Strahlenschutz Vorsicht! Kontamination (WS 140), 210 x 148 mm Das Schild hat einen gelben...4,11 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
EVOadsorb - Kalk & Schadstoffe | 20Zoll SpezialpatroneInformationsvideo zum Evodrop System EVOadsorb - Für die Filterung im Nanobereich. Die EVOadsorb ist eine Filterpatrone für den EVODROP Hauseingangs- / Kalkfilter. Eine einzigartige Nanofiltration in Kombination mit einer zeitgerechten Kalkaufbereitung. effektiver Kalkschutz von bis zu 85,4 % >99,9% Keimsperre 100 % Rostschutz >99 % Filtration bis 2 nm Filtrationsleistung: Schwermetalle, Bakterien & Viren, Mikroplastik, Chlor, Pestizide, Medikamentenrückstände Filtert nicht: Fluorid, Nitrate und Nitrit EVOadsorb - für die Filtration im Nanobereich Die verbauten Carbonfasern basieren auf "Rayon" respektive sogenannter Holzfaser. Der EVOadsorb ist im Gegensatz zu herkömmlichen Filtersystemen (Pulver- oder Granulatform) membranartig aufgebaut. Diese Verfahrenstechnik verfügt bis zu 60% mehr Mikroporen. Die Filtrationsoberfläche entspricht 150 Fussballfeldern! Die Stoffe werden bis 2 Nanometer ohne einen Durchflussverlust tiefenrein gefiltert und es wird eine marktführende Filtra...598,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Kettlebell | 8kg | TÜV geprüft auf Schadstoffe💪 HOCHWERTIGE STAHLGÜTE: ◾Tiefe Lackierung. ◾Hochwertiges Metallfinish des Griff. Erhöht den Grip und schont die Haut. ◾Keine Durchrostung am Boden mit den Jahren, durch hohe Versiegelung von Lackierung und Neopren. ◾Geringe Gewichtstoleranzen von +/-3%. 💪 DOPPELT AUFGETRAGENE NEOPRENSCHICHT: ◾Robust gegen Stöße. ◾Schält sich nicht mit der Zeit ab. ◾Tiefes Schwarz, beständig gegen verblassen durch UV Strahlung. 💪 ERGONOMISCH: ◾Kettlebells am Markt haben unterschiedlichen Griffdurchmesser und Längen. ◾ATLETICA Kettlebells berücksichtigen die Größe der Handauflage je kg-Variante, um einen optimalen Ober- und Seitengriff der Kugelhantel zu erreichen. 💪 TÜV GEPRÜFT: ◾Alle ATLETICA Kettlebells sind gesundheitlich unbedenklich. ◾Wir testen unsere Produkte und Produktchargen regelmäßig nach REACH und weiteren Standards.42,90 €*Versand: 19,99 €Sichere Weiterleitung zum Anbieter
-
Teismann, Tobias: Exposition und KonfrontationExposition und Konfrontation , Die Exposition bzw. Konfrontation ist die wichtigste einzelne Interventionsform bei Angststörungen. Sie stellt überdies ein zentrales Therapieelement bei verschiedenen anderen Störungsbildern, z.B. Essstörungen und Alkoholabhängigkeit, dar. Obwohl die Effektivität des Verfahrens in einer Vielzahl von Studien belegt werden konnte, ist die Implementierung der Methode im klinischen Alltag nach wie vor unzureichend. Vor diesem Hintergrund fasst das Buch den aktuellen Wissensstand zu dieser Interventionsform zusammen und gibt eine konkrete Anleitung für die praktisch-therapeutische Umsetzung verschiedener Konfrontationsverfahren. Praxisbezogen wird auf die Umsetzung von interozeptiven Konfrontationen, Konfrontationen in vivo, Konfrontation in sensu und Cue-Exposure-Verfahren eingegangen. Das therapeutische Vorgehen wird anhand von Fallbeispielen illustriert. Zudem wird der Umgang mit häufigen Schwierigkeiten beleuchtet. Aktuelle Diskussionen zur Gestaltung und Wirkweise von Expositionen ergänzen die Darstellung. , Karosserie-Kits > Karosserie & Exterieur Styling , Erscheinungsjahr: 20171204, Produktform: Kartoniert, Titel der Reihe: Standards der Psychotherapie##, Autoren: Teismann, Tobias~Margraf, Jürgen, Seitenzahl/Blattzahl: 133, Keyword: Verhaltenstherapie/Kognitive; Expositionstherapie; Kognitive Therapie; Psychotherapie; Konfrontation in vivo; Konfrontation in sensu; Cue-Exposure-Verfahren; Angstbewältigungsstrategie; Therapietechnik; Konfronationsverfahren; Enhancement-Strategien; Virtual Reality Exposure Therapien; Interozeptive Exposition; Konfrontationsrational, Fachschema: Angst / Bewältigung~Persönlichkeitsstörung~Störung (psychologisch) / Persönlichkeitsstörung~Psychiatrie - Psychiater, Fachkategorie: Psychische Störungen~Psychiatrie~Umgang mit Angst und Phobien, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Psychotherapie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag GmbH + Co., Verlag: Hogrefe Verlag, Länge: 241, Breite: 167, Höhe: 10, Gewicht: 268, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 147943024,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kettlebell | 10kg | TÜV geprüft auf Schadstoffe💪 HOCHWERTIGE STAHLGÜTE: ◾Tiefe Lackierung. ◾Hochwertiges Metallfinish des Griff. Erhöht den Grip und schont die Haut. ◾Keine Durchrostung am Boden mit den Jahren, durch hohe Versiegelung von Lackierung und Neopren. ◾Geringe Gewichtstoleranzen von +/-3%. 💪 DOPPELT AUFGETRAGENE NEOPRENSCHICHT: ◾Robust gegen Stöße. ◾Schält sich nicht mit der Zeit ab. ◾Tiefes Schwarz, beständig gegen verblassen durch UV Strahlung. 💪 ERGONOMISCH: ◾Kettlebells am Markt haben unterschiedlichen Griffdurchmesser und Längen. ◾ATLETICA Kettlebells berücksichtigen die Größe der Handauflage je kg-Variante, um einen optimalen Ober- und Seitengriff der Kugelhantel zu erreichen. 💪 TÜV GEPRÜFT: ◾Alle ATLETICA Kettlebells sind gesundheitlich unbedenklich. ◾Wir testen unsere Produkte und Produktchargen regelmäßig nach REACH und weiteren Standards.53,90 €*Versand: 19,99 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.